종합소득세, 이렇게 계산돼요
단순경비율·기준경비율, 장부 기준, 여러 업종 환산, 간이과세, 세율까지 모의 세금 계산기가 쓰는 규칙을 그림으로 설명해요.
1전체 계산 흐름
장부를 쓰지 않는 사업자는 수입금액에 국세청이 정한 경비율을 곱해 경비를 추정해요. 이렇게 소득을 추정해 신고하는 걸 ‘추계 신고’라고 해요.
- 소득금액 = 수입금액 − 필요경비 (경비율로 계산)
- 과세표준 = 소득금액 − 소득공제 (본인 기본공제 150만원 등)
- 산출세액 = 과세표준 × 세율 − 누진공제
- 지방소득세 = 산출세액 × 10%
근거: 소득세법 제50조 제1항 제1호 · 지방세법 제92조 제1항
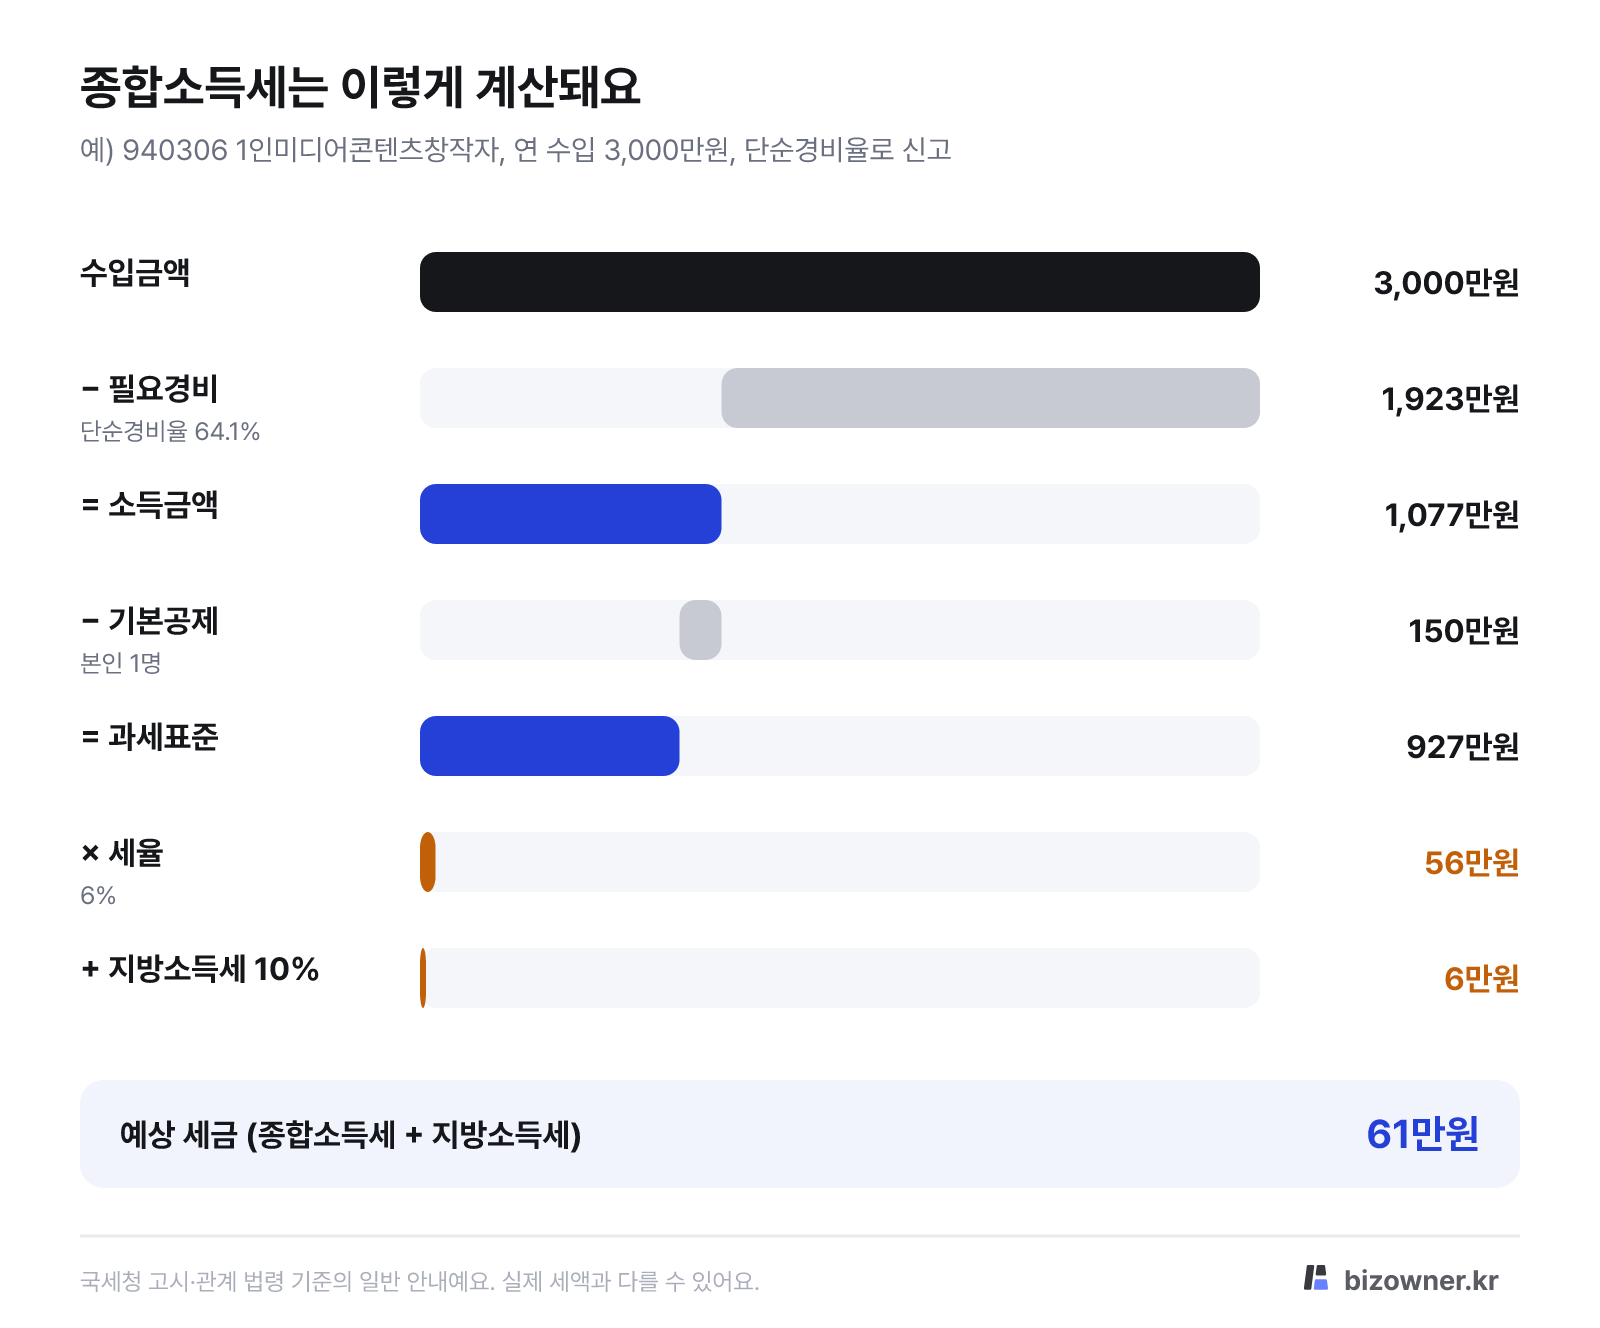
그림 내용 글로 보기
종합소득세 계산 흐름. 연 수입 3,000만원에서 단순경비율 64.1%로 필요경비 1,923만원을 빼면 소득금액 1,077만원, 기본공제 150만원을 빼면 과세표준 927만원, 세율 6%를 적용한 산출세액 56만원과 지방소득세 6만원을 더해 예상 세금은 61만원이에요.
2단순경비율과 기준경비율
단순경비율은 수입의 일정 비율을 통째로 경비로 인정해요. 영수증이 없어도 돼요.
기준경비율은 매입비·임차료·인건비 같은 주요경비는 증빙한 금액만 인정하고, 나머지 기타경비만 수입 × 기준경비율로 인정해요. 비율이 훨씬 낮아서 증빙이 없으면 소득이 크게 잡혀요.
복식부기의무자가 기준경비율로 신고하면 기준경비율의 ½만 적용해요.
근거: 소득세법 시행령 제143조 제3항 제1호 다목 단서
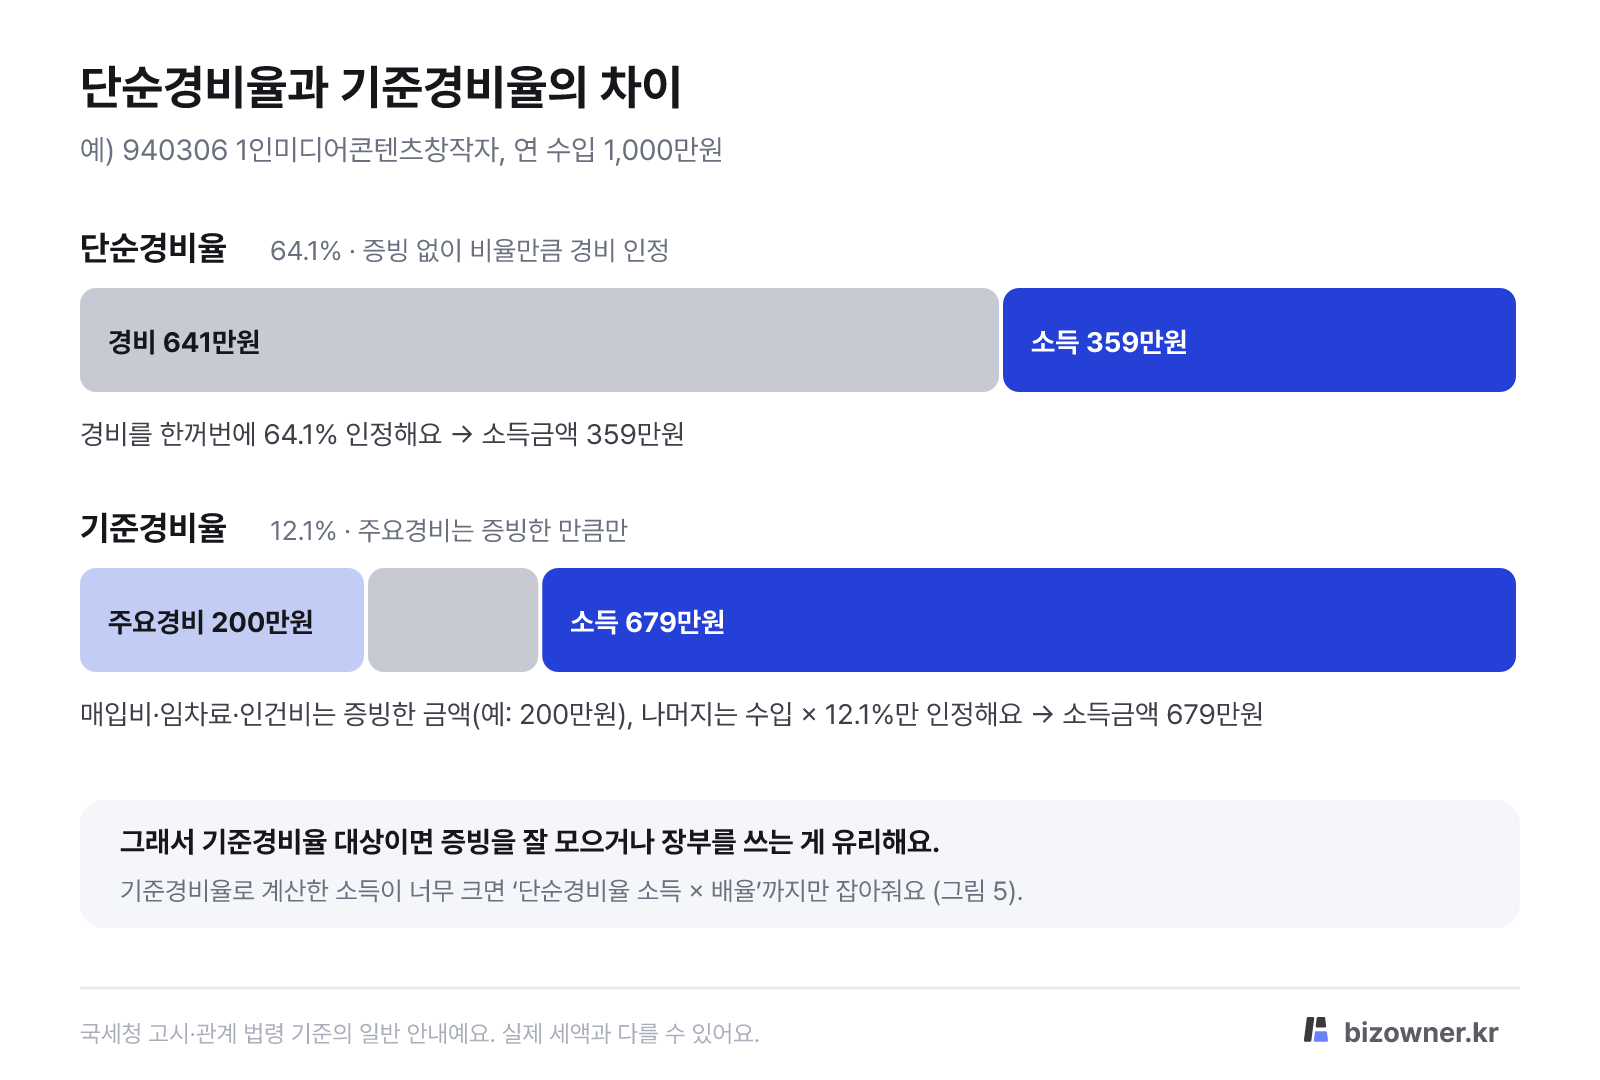
그림 내용 글로 보기
단순경비율과 기준경비율 비교. 연 수입 1,000만원일 때 단순경비율 64.1%는 경비 641만원을 인정해 소득금액 359만원, 기준경비율 12.1%는 증빙한 주요경비 200만원과 기타경비 121만원만 인정해 소득금액 679만원이에요.
3나는 어떤 경비율을 쓰나요
업종군마다 정해진 수입 기준으로 판정해요.
- 직전 연도 수입이 단순경비율 기준 미만이면 단순경비율 (가 6,000만원 · 나 3,600만원 · 다 2,400만원)
- 다만 올해 수입이 복식부기 기준 이상이면 기준경비율 (가 3억원 · 나 1억 5,000만원 · 다 7,500만원)
- 올해 처음 시작한 신규 사업자는 올해 수입이 복식부기 기준 미만이면 단순경비율
- 변호사·세무사·의사 같은 전문직은 수입과 관계없이 기준경비율이고 복식부기 의무예요
- 인적용역(940…)은 단순경비율 기준은 나(3,600만원), 복식부기 기준은 다(7,500만원)를 따라요
장부 유형도 같은 복식부기 기준으로 정해요. 직전 연도 수입이 기준 미만이면 간편장부 대상, 이상이면 복식부기 의무예요. 올해 시작한 신규 사업자는 수입과 관계없이 간편장부 대상이에요 (전문직 제외).
근거: 소득세법 시행령 제143조 제4항·제7항, 제208조 제5항
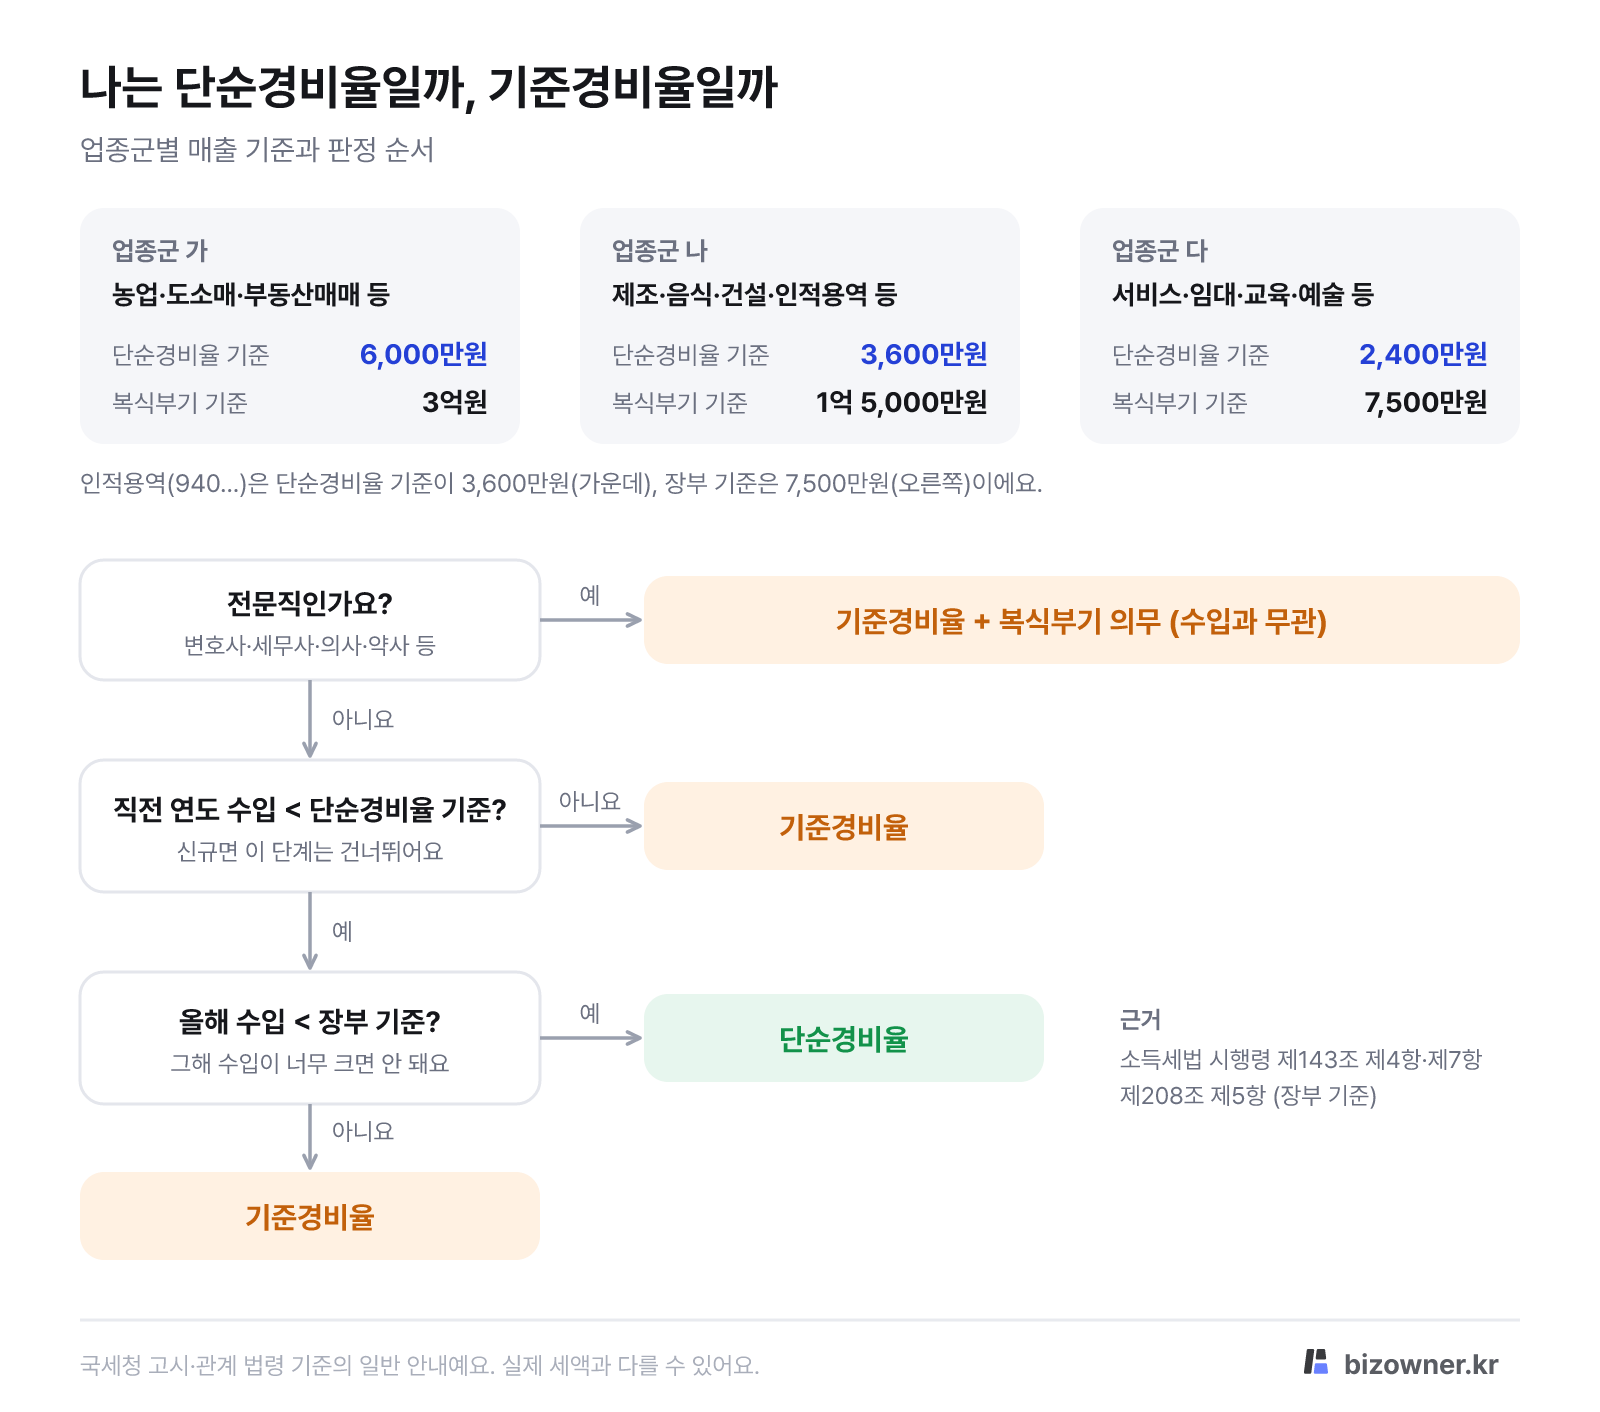
그림 내용 글로 보기
단순경비율 판정 순서. 전문직은 수입과 관계없이 기준경비율이고 복식부기 의무예요. 그 밖에는 직전 연도 수입이 업종군 기준(가 6,000만원, 나 3,600만원, 다 2,400만원) 미만이고 올해 수입이 장부 기준(가 3억원, 나 1억 5,000만원, 다 7,500만원) 미만이면 단순경비율, 아니면 기준경비율이에요. 신규 사업자는 올해 수입만 봐요.
4인적용역 초과율
프리랜서처럼 인적용역(업종코드 940…)으로 단순경비율을 쓰면, 수입 4,000만원까지는 일반율, 넘는 부분에는 더 낮은 초과율을 적용해요.
근거: 국세청 고시 제2026-14호 제4조
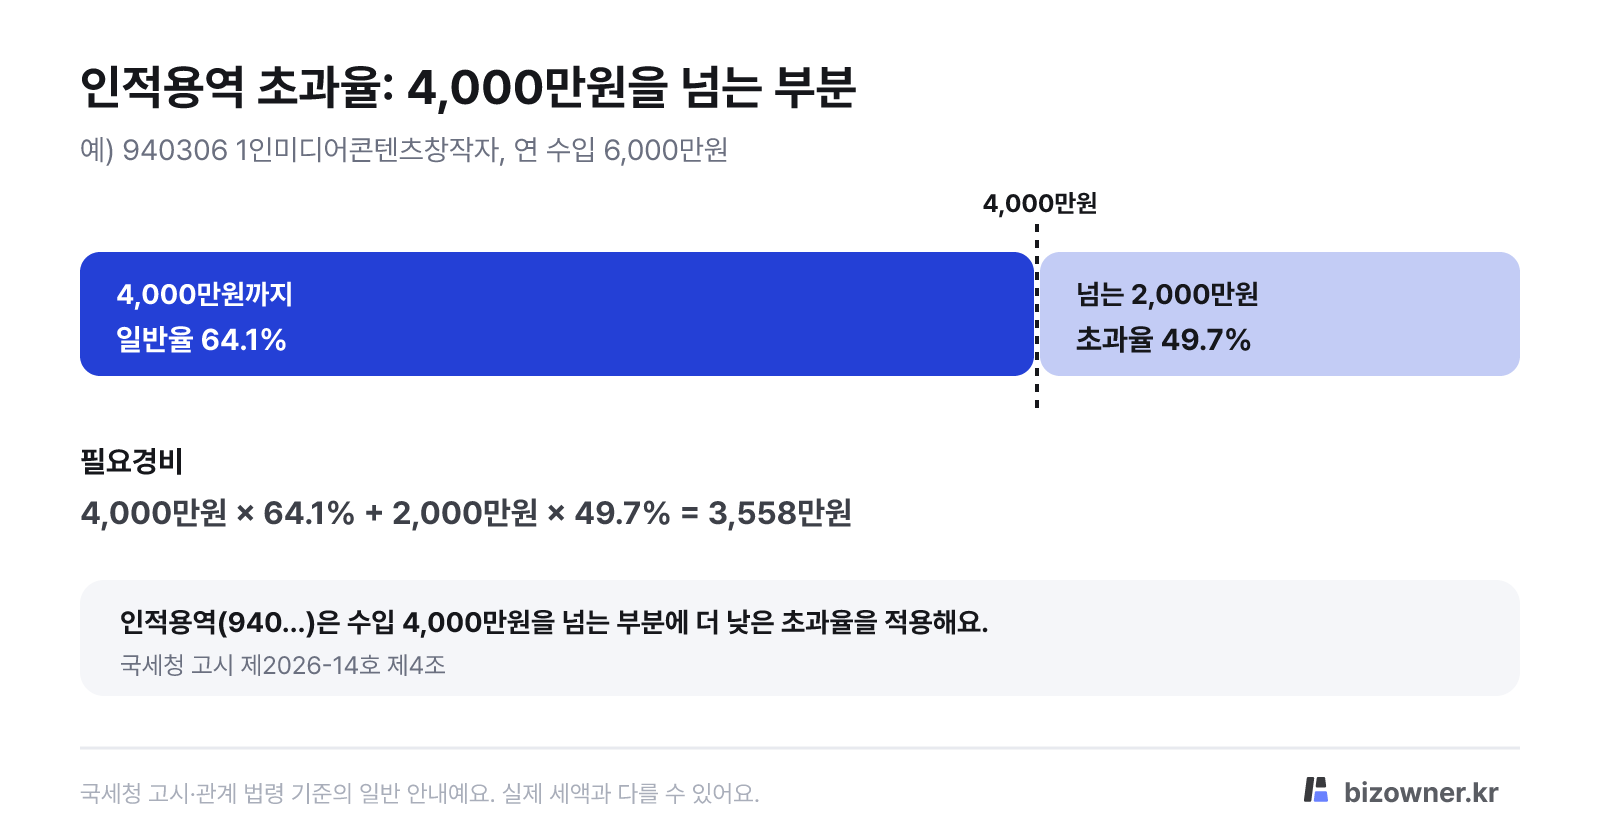
그림 내용 글로 보기
인적용역 초과율 적용 예. 연 수입 6,000만원 중 4,000만원까지는 일반율 64.1%, 넘는 2,000만원에는 초과율 49.7%를 적용해 필요경비는 3,558만원이에요.
5기준경비율의 안전장치: 배율 상한
기준경비율로 계산하면 소득이 너무 크게 잡힐 수 있어요. 그래서 단순경비율로 계산한 소득금액 × 배율보다 크면 그 금액까지만 소득으로 봐요.
- 간편장부대상자 2.8배
- 복식부기의무자 3.4배
- 2027년 귀속분까지 적용되는 배율이에요
근거: 소득세법 시행령 제143조 제3항 제1호 단서 · 소득세법 시행규칙 제67조
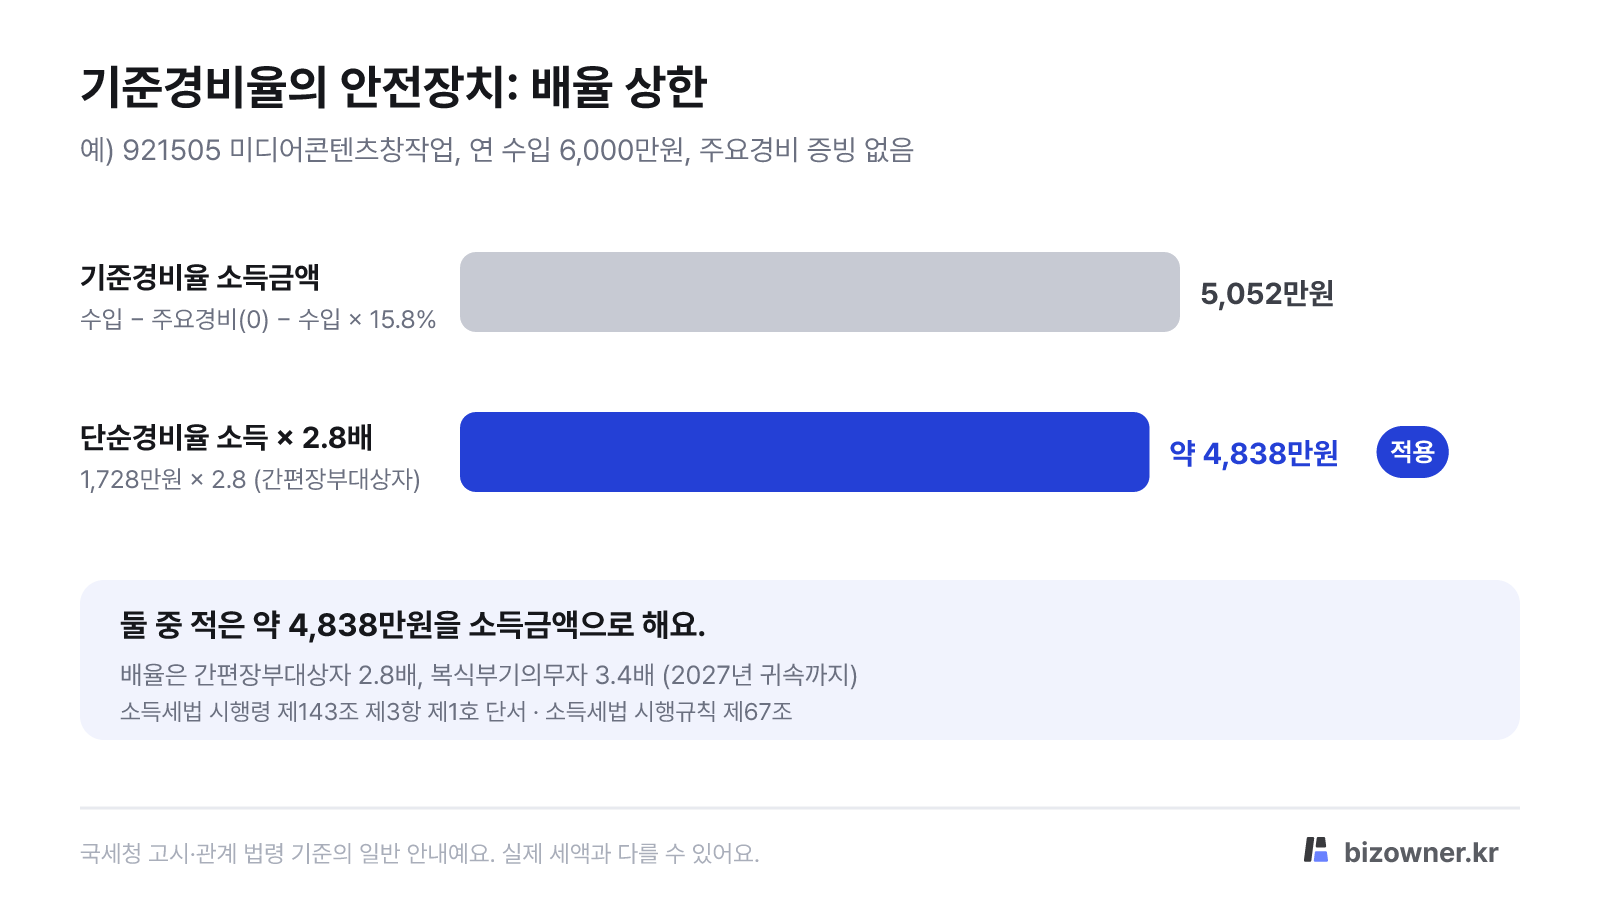
그림 내용 글로 보기
배율 상한 예. 기준경비율 15.8%로 계산한 소득금액 5,052만원과 단순경비율 소득금액 1,728만원에 2.8배를 곱한 약 4,838만원 중 적은 약 4,838만원을 소득금액으로 해요.
6업종이 여러 개면
수입금액이 가장 큰 업종이 주업종이에요. 다른 업종 수입은 주업종 기준 ÷ 그 업종 기준을 곱해 주업종 기준으로 바꾼 뒤 모두 더해요. 이 환산 수입으로 경비율 방식과 장부 유형을 판정해요.
- 판정은 주업종 기준이지만, 경비는 업종마다 그 업종의 경비율로 계산해 합쳐요
- 전문직 업종이 하나라도 있으면 전체가 기준경비율·복식부기 의무예요
근거: 소득세법 시행령 제143조 제6항, 제208조 제7항
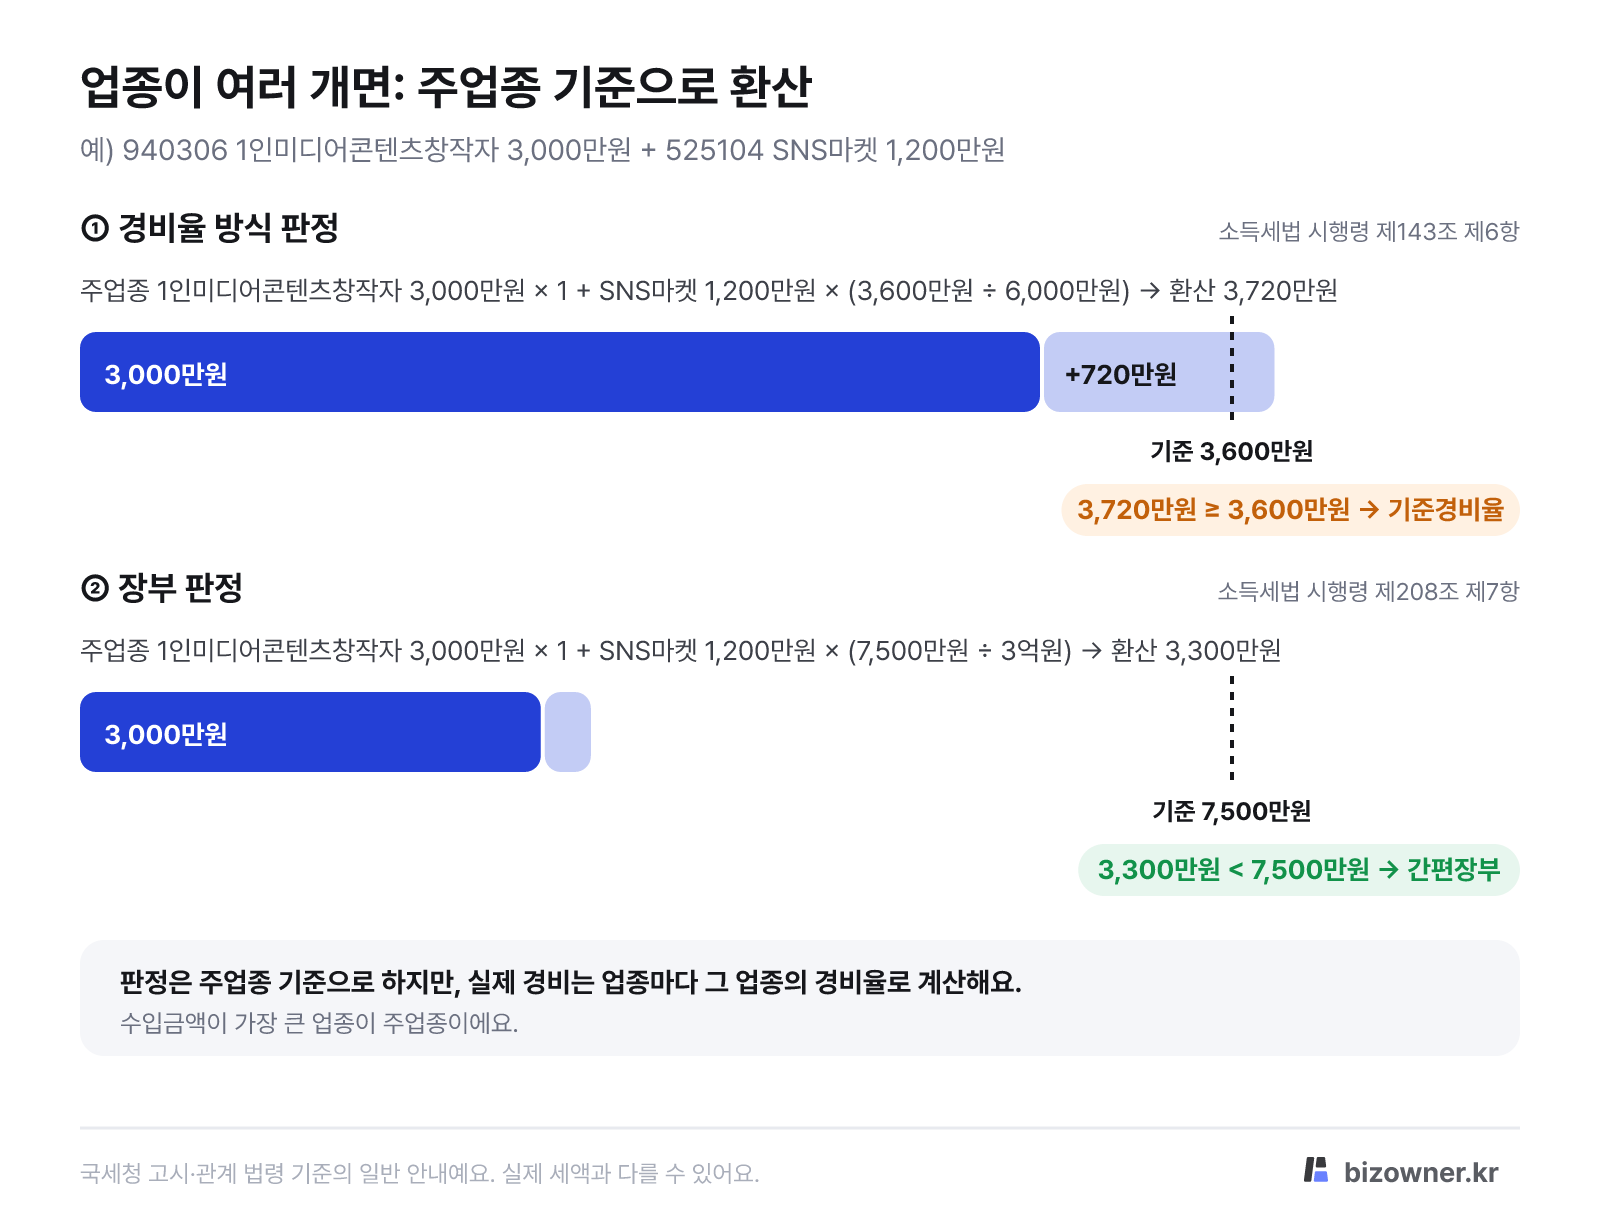
그림 내용 글로 보기
여러 업종 환산 예. 주업종 3,000만원에 다른 업종 1,200만원을 주업종 기준으로 환산해 더해요. 경비율 판정은 1,200만원 × (3,600만원 ÷ 6,000만원) = 720만원을 더한 3,720만원을 기준 3,600만원과 비교하고, 장부 판정은 1,200만원 × (7,500만원 ÷ 3억원) = 300만원을 더한 3,300만원을 기준 7,500만원과 비교해요.
7간이과세자가 될 수 있을까
부가세 간이과세는 업종별이 아니라 모든 사업장·업종의 과세 매출 합계(부가세 포함 공급대가)로 판단해요. 합계가 1억 400만원 미만이면 간이과세를 선택할 수 있어요.
- 면세 매출(대부분의 인적용역 등)은 합계에서 빠져요
- 전문직·광업·도매업·부동산매매업 같은 배제 업종이 하나라도 있으면 간이과세가 안 돼요
- 부동산임대업·과세유흥장소는 기준이 4,800만원이에요
근거: 부가가치세법 제61조 제1항 · 부가가치세법 시행령 제109조 제1항
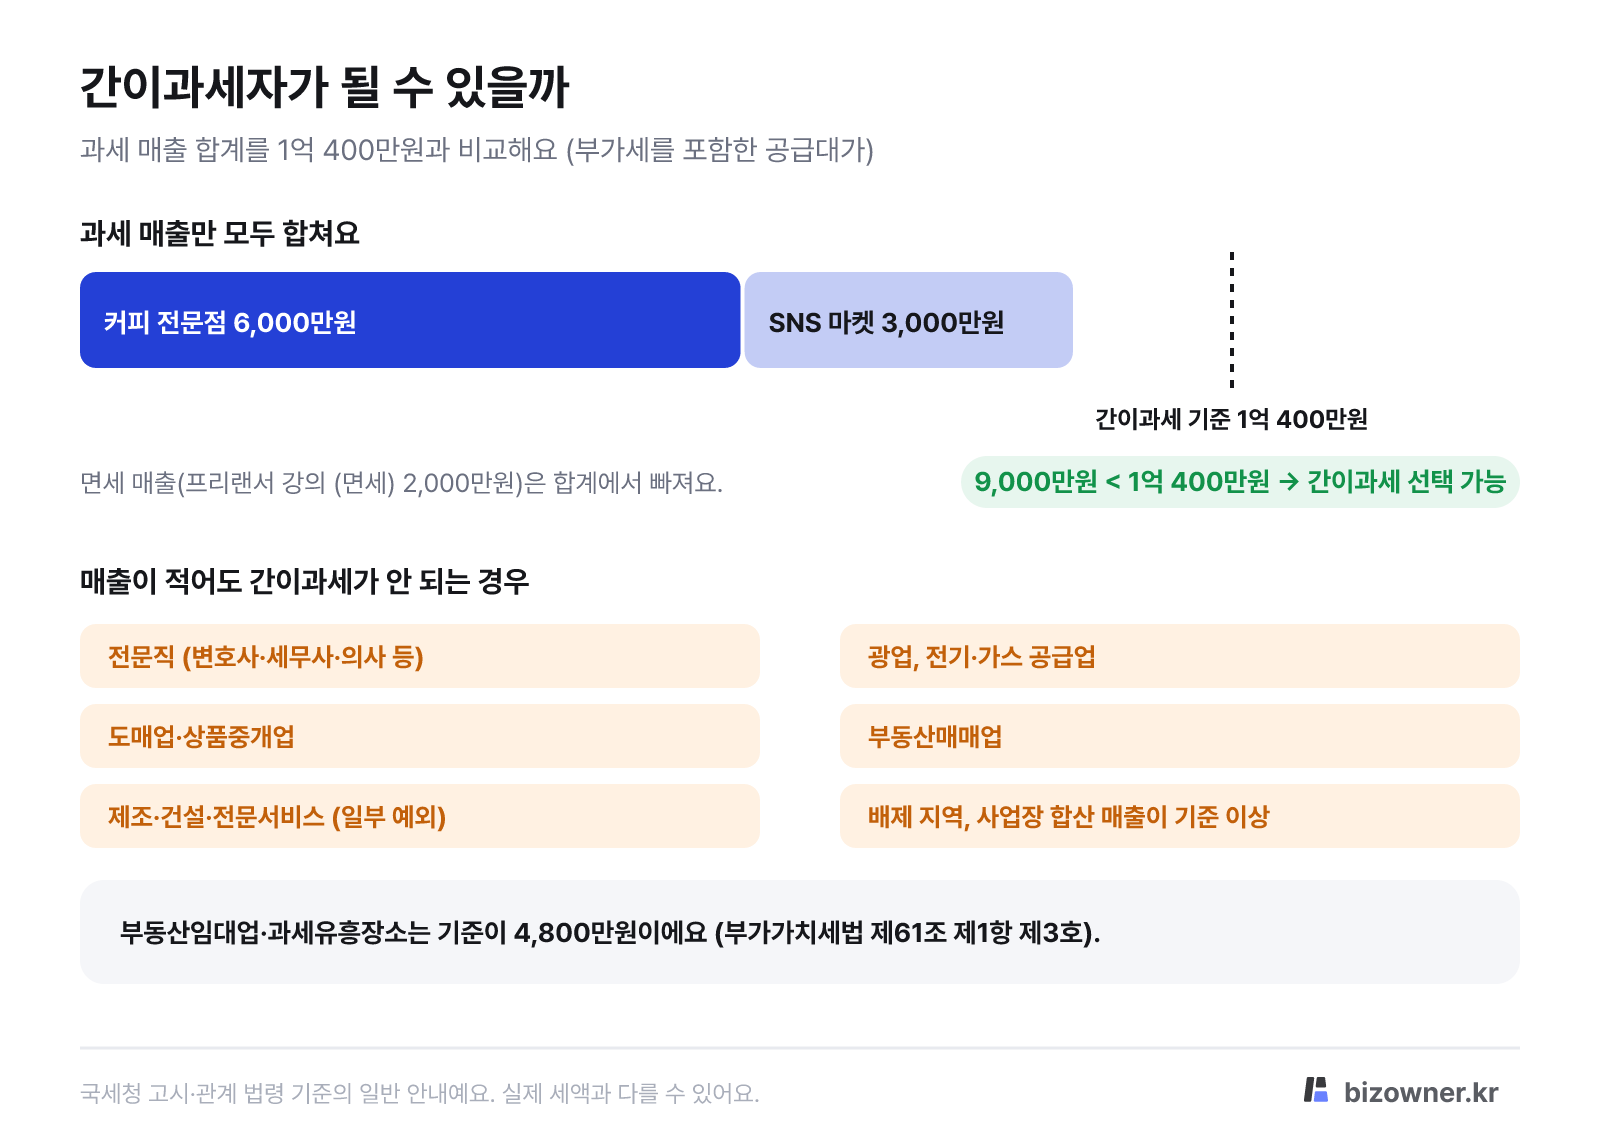
그림 내용 글로 보기
간이과세 판단 예. 과세 매출 커피 전문점 6,000만원과 SNS 마켓 3,000만원을 합친 9,000만원이 기준 1억 400만원 미만이라 간이과세를 선택할 수 있어요. 면세 매출은 합계에서 빠져요. 전문직, 광업, 도매업, 부동산매매업 등은 매출과 관계없이 간이과세가 안 되고, 부동산임대업과 과세유흥장소는 기준이 4,800만원이에요.
8종합소득세 세율
과세표준이 커질수록 높은 세율이 붙는 누진세율이에요. 구간을 넘는 부분에만 높은 세율이 붙기 때문에, 실제로는 과세표준 × 세율 − 누진공제로 한 번에 계산해요.
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1,400만원 이하 | 6% | - |
| 5,000만원 이하 | 15% | 126만원 |
| 8,800만원 이하 | 24% | 576만원 |
| 1억 5,000만원 이하 | 35% | 1,544만원 |
| 3억원 이하 | 38% | 1,994만원 |
| 5억원 이하 | 40% | 2,594만원 |
| 10억원 이하 | 42% | 3,594만원 |
| 10억원 초과 | 45% | 6,594만원 |
근거: 소득세법 제55조 제1항
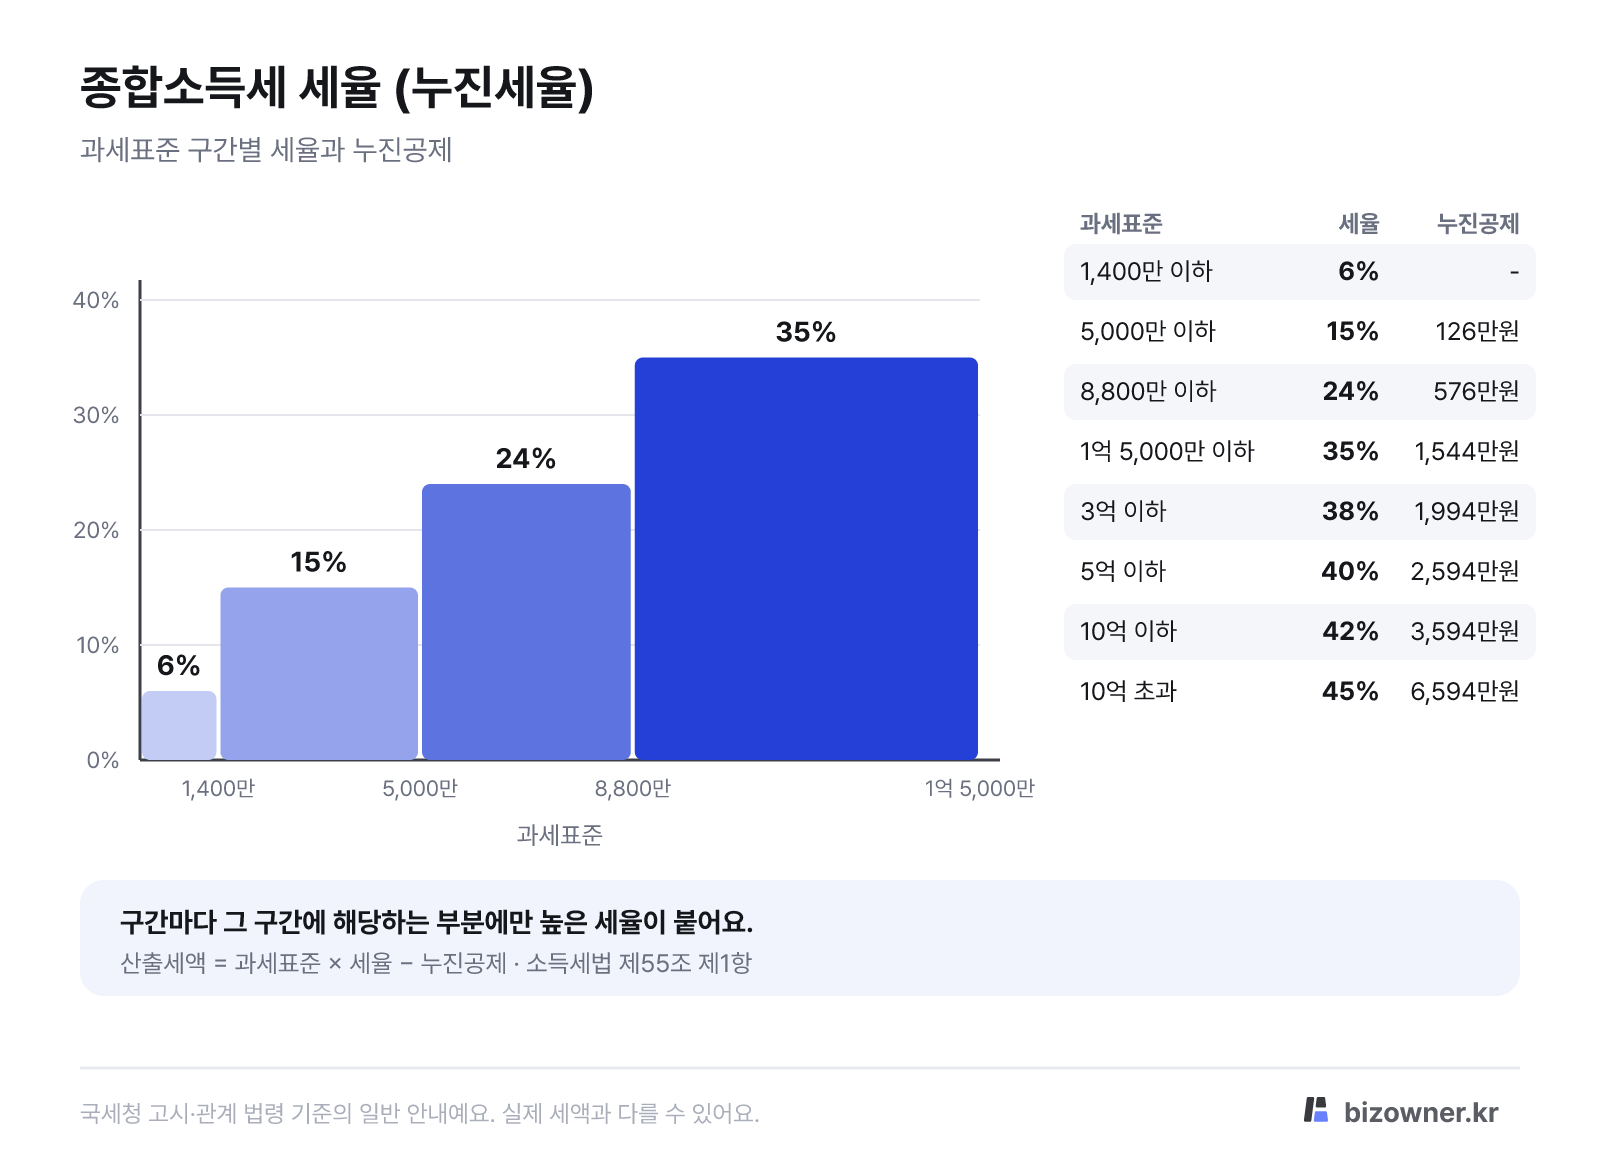
그림 내용 글로 보기
종합소득세 누진세율표. 1,400만원 이하 6%, 5,000만원 이하 15% 누진공제 126만원, 8,800만원 이하 24% 누진공제 576만원, 1억 5,000만원 이하 35% 누진공제 1,544만원, 3억원 이하 38% 누진공제 1,994만원, 5억원 이하 40% 누진공제 2,594만원, 10억원 이하 42% 누진공제 3,594만원, 그 이상 45% 누진공제 6,594만원. 산출세액은 과세표준에 세율을 곱하고 누진공제를 빼서 계산해요.
국세청 고시(국세청 고시 제2026-14호)와 소득세법·부가가치세법 기준의 일반 안내예요. 실제 신고는 공제·감면·가산세에 따라 달라질 수 있어요. 그림은 Bizowner가 만들었어요. 출처(bizowner.kr)를 밝히면 인용할 수 있어요. 이용약관